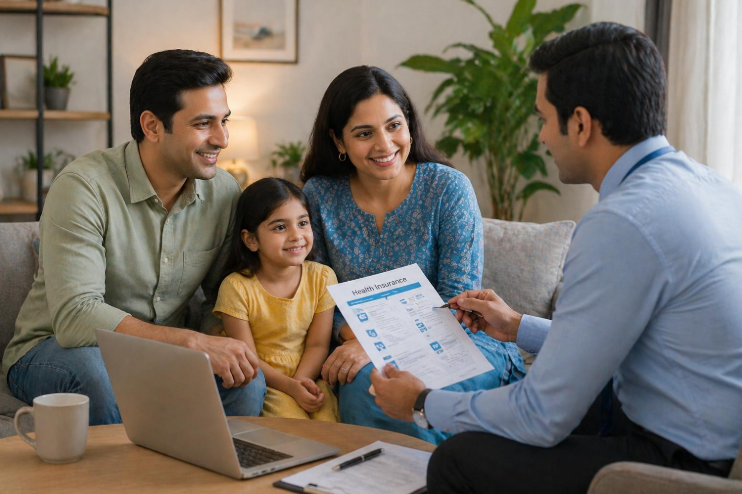
ব্যুরো নিউজ, ৭ নভেম্বর ২০২৬: স্বাস্থ্যবিমার প্রিমিয়াম কমানোর জন্য পুরনো পলিসি বাতিল করে নতুন সস্তার বিমা কেনার কথা ভাবছেন? তাহলে সাবধান! সামান্য টাকা বাঁচানোর চক্করে এমন একটি গুরুত্বপূর্ণ সুরক্ষা হারাতে পারেন, যা অর্জন করতে সময় লাগে টানা পাঁচ বছর। বিশেষজ্ঞদের মতে, স্বাস্থ্যবিমা পরিবর্তনের আগে শুধু প্রিমিয়ামের অঙ্ক দেখলে চলবে না, নজর দিতে হবে পলিসির ধারাবাহিকতার দিকেও।
ভারতের বিমা নিয়ন্ত্রক সংস্থা IRDAI-এর নিয়ম অনুযায়ী, কোনও স্বাস্থ্যবিমা টানা পাঁচ বছর চালু থাকলে নির্দিষ্ট ক্ষেত্রে বিমা সংস্থা আগের আবেদনে ভুল তথ্য বা কোনও তথ্যের ঘাটতির অজুহাতে পলিসি কিংবা দাবি নিয়ে প্রশ্ন তুলতে পারে না। তবে জালিয়াতির প্রমাণ থাকলে এই সুরক্ষা প্রযোজ্য নয়। এই পাঁচ বছরের সময়সীমাকে বলা হয় ‘মোরাটোরিয়াম পিরিয়ড’।
ধরা যাক, কোনও ব্যক্তির বাবার পাঁচ লক্ষ টাকার স্বাস্থ্যবিমা রয়েছে। তাঁর উচ্চ রক্তচাপের সমস্যা থাকলেও পুরনো আবেদনে তা উল্লেখ করা হয়নি। ছয় বছর ধরে নিরবচ্ছিন্ন বিমা থাকলে, শুধুমাত্র সেই তথ্য গোপনের ভিত্তিতে দাবি খারিজ করতে হলে বিমা সংস্থাকে জালিয়াতি প্রমাণ করতে হবে। কিন্তু পুরনো পলিসি বাতিল করে নতুন বিমা কিনলে পাঁচ বছরের হিসাব আবার শূন্য থেকে শুরু হতে পারে।
তাহলে কীভাবে বিমা পরিবর্তন করবেন? বিশেষজ্ঞদের পরামর্শ, নতুন সংস্থায় যাওয়ার ক্ষেত্রে পোর্টেবিলিটি এবং একই সংস্থার অন্য পরিকল্পনায় যাওয়ার ক্ষেত্রে মাইগ্রেশন বেছে নেওয়া যেতে পারে। এতে পুরনো পলিসির অর্জিত সময়ের সুবিধা বজায় থাকতে পারে। বিমার অঙ্ক বাড়ালে অতিরিক্ত কভারেজের জন্য নতুন করে পাঁচ বছরের সময়সীমা প্রযোজ্য হতে পারে।
তাই সস্তা প্রিমিয়ামের প্রলোভনে পুরনো বিমা বাতিল করার আগে শর্তাবলি ভালোভাবে যাচাই করুন। মনে রাখবেন, স্বাস্থ্যবিমায় শুধু টাকা বাঁচানো নয়, দীর্ঘমেয়াদি সুরক্ষা ধরে রাখাও সমান জরুরি।